Você compra à vista.
Sobram só R$ 400.
Para lazer, imprevistos e o resto do mês.
Veja quanto sobra depois das contas e dos aportes. Planeje os próximos meses sem conectar seu banco.
Antes de gastar, veja o que já está comprometido.
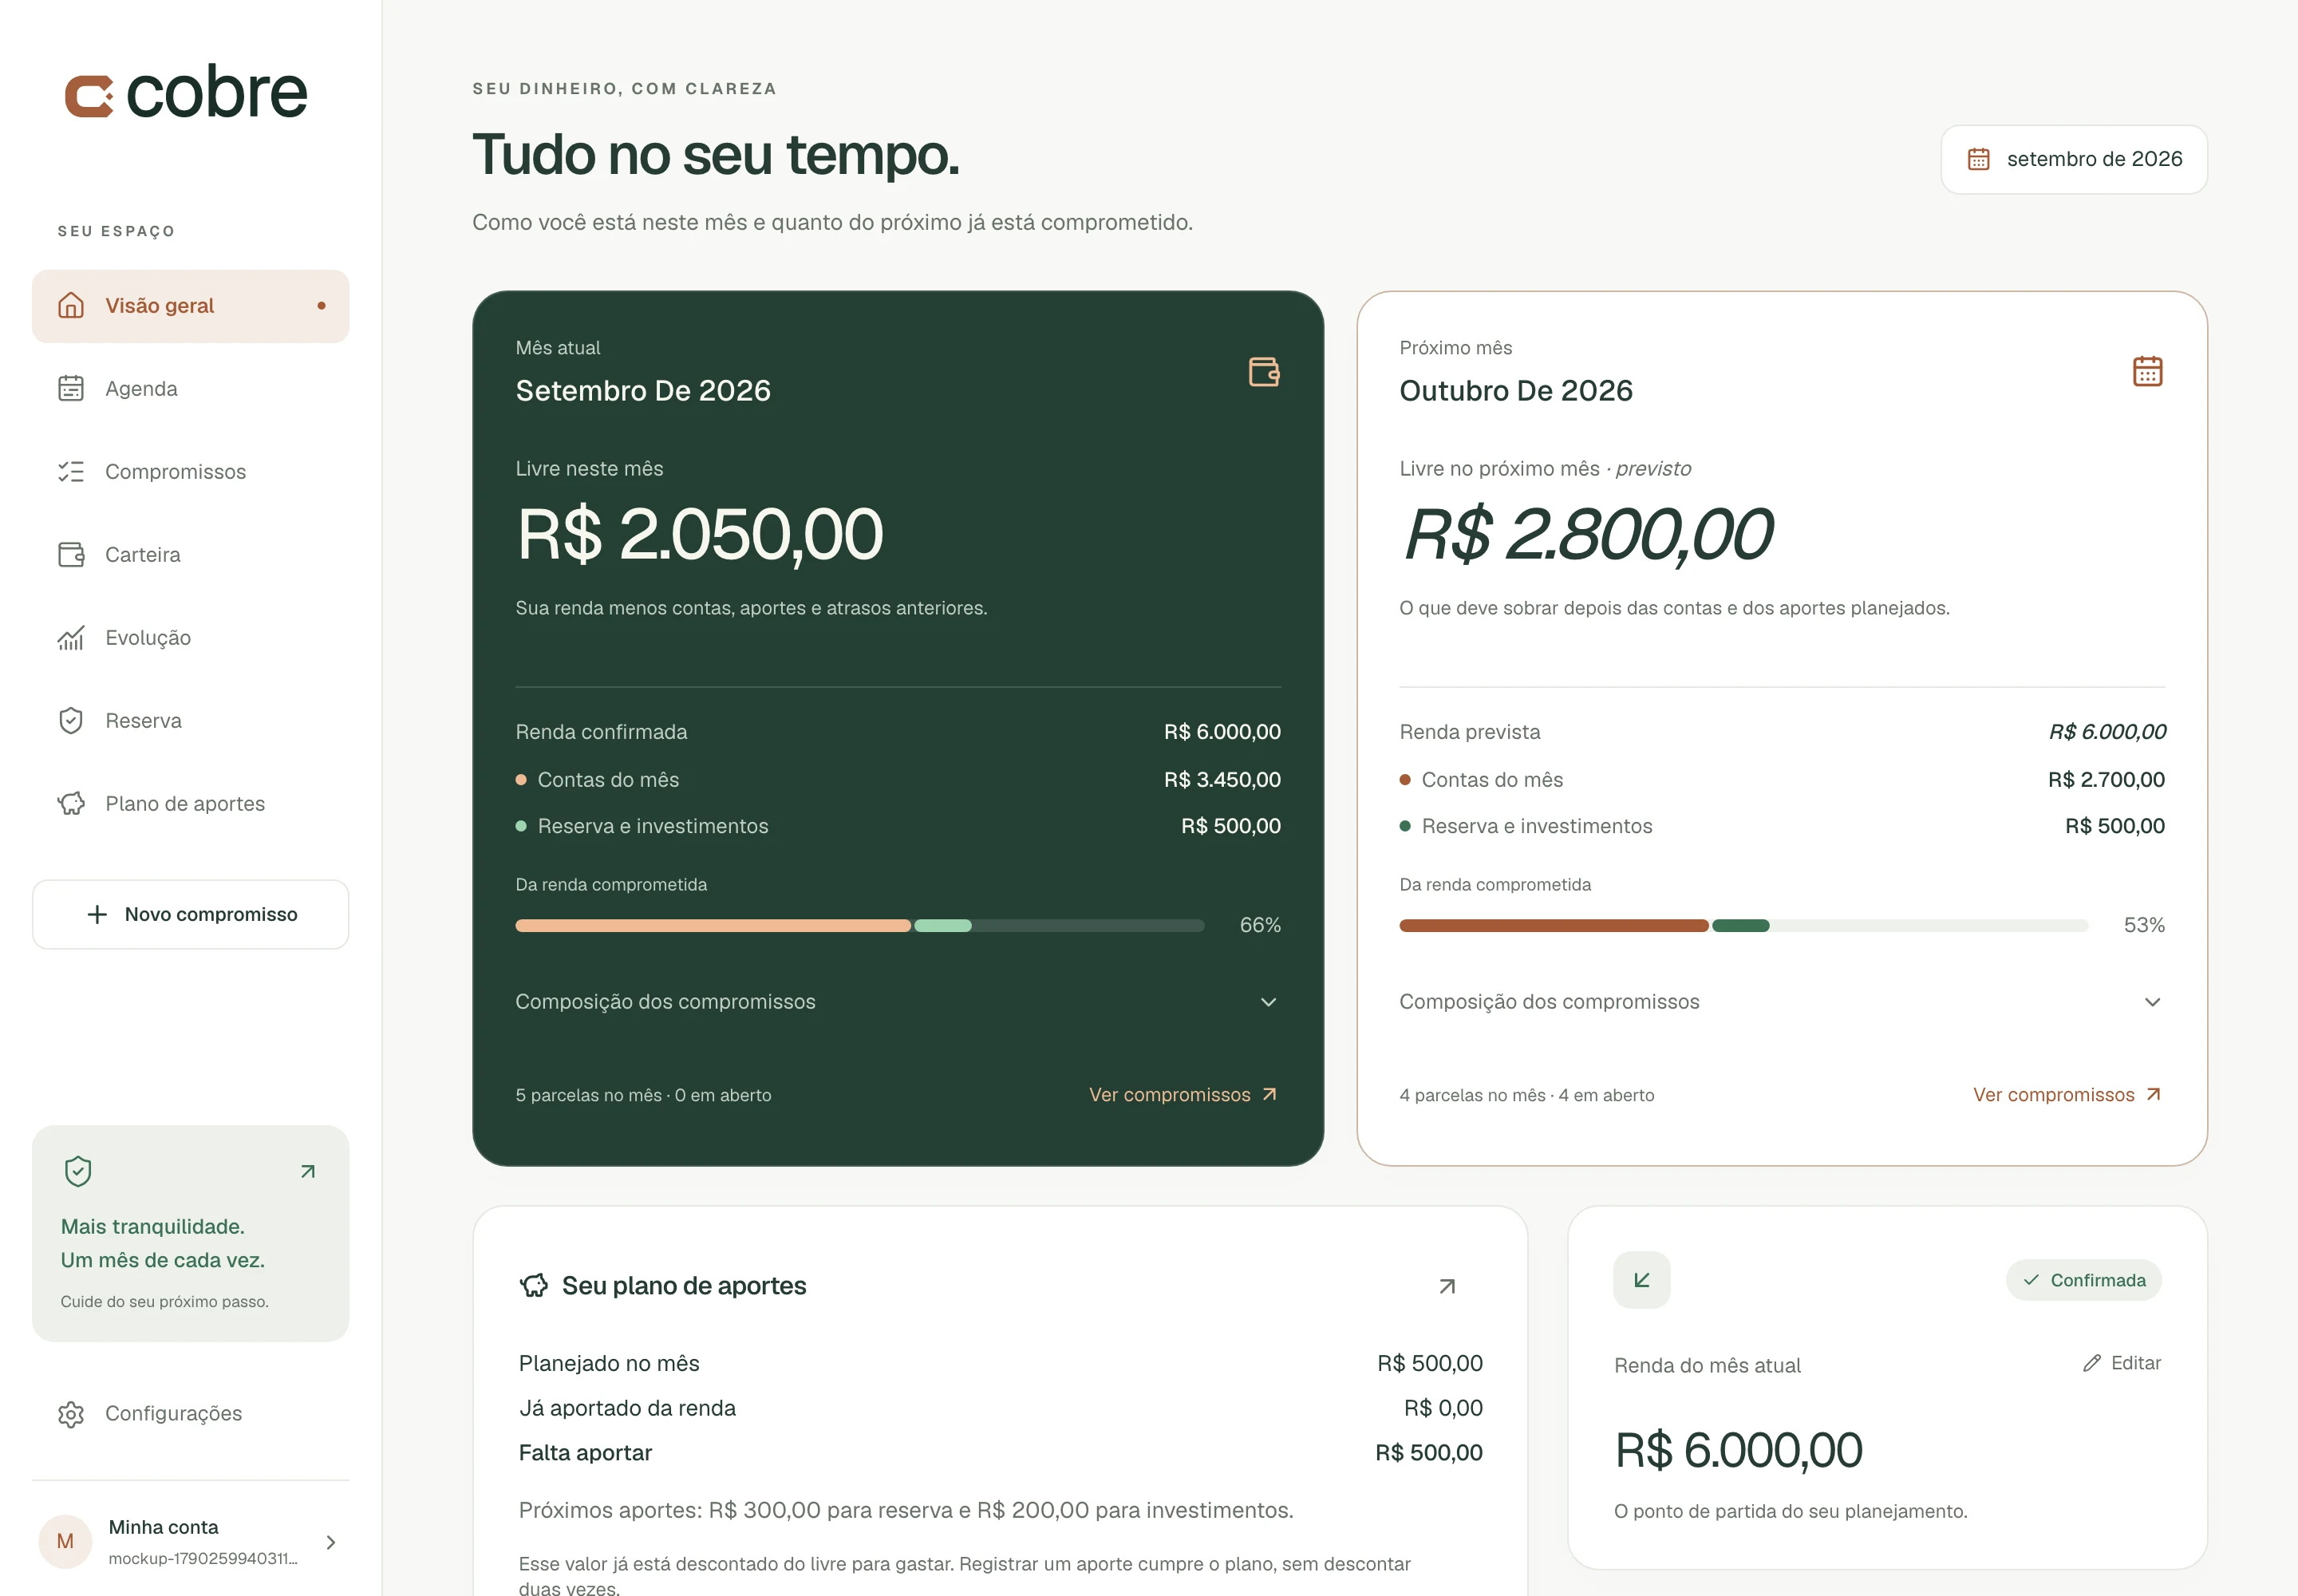
Exemplo: R$ 6.000 de renda, R$ 3.450 de compromissos, R$ 300 para reserva, R$ 200 para investimentos e R$ 2.050 livres. Quando a parcela de R$ 750 termina, ficam R$ 2.800 livres. No fim, o celular parcelado aparece na agenda e os outros desejos ficam na lista.


E você resolveu trocar de celular.
Antes de gastar, veja o que já está comprometido.
Contas e parcelas ocupam R$ 3.450 do mês.
R$ 500 por mês: R$ 300 na reserva e R$ 200 em investimentos.
Notebook quitado: em outubro, esse é o seu espaço livre.
A parcela do celular na agenda e o resto na lista de desejos.
Exemplo: R$ 6.000 de renda − R$ 3.450 de contas − R$ 300 para reserva − R$ 200 para investimentos = R$ 2.050 livres. Quando a parcela de R$ 750 termina, ficam R$ 2.800 livres.
E você quer um celular de R$ 2.400.
Para lazer, imprevistos e o resto do mês.
4× de R$ 600 sem juros. Um compromisso até janeiro.
R$ 2.200 livres por mês, enquanto sua caixinha cresce.
Saiba o que você vai querer e se programe para comprar no momento certo.
Se quiser, deixe a lista pública e mande o link. Presente custa R$ 0 para você.
Exemplo ilustrativo. Contas: R$ 2.700 · Aportes: R$ 500.
Com renda de R$ 6.000, contas de R$ 2.700 e aportes de R$ 500, sobram R$ 2.800. Um celular de R$ 2.400 à vista deixa R$ 400 livres em outubro. Em quatro parcelas sem juros de R$ 600, ficam R$ 2.200 livres por mês de outubro a janeiro. Ao guardar R$ 600 por mês, ficam R$ 2.200 livres por mês e R$ 2.400 acumulados para comprar em janeiro. Nos exemplos, renda, contas e aportes se mantêm nesses valores. A caixinha acompanha o valor que você registra como guardado. Se ainda não é a hora, a lista de desejos guarda o que você quer comprar depois. Se quiser, você compartilha a lista por link: quem recebe vê os produtos e pode acessar a loja. Ganhar de presente não custa nada para você. No exemplo, a lista tem um celular de R$ 2.400 para janeiro, um fone de R$ 350 para março e um tênis de R$ 480 para maio; o fone vira presente.
Contas, parcelas e aportes em um só lugar. Veja seu saldo livre até 12 meses à frente.
Defina a meta da sua reserva e veja quantos meses de despesas ela já cobre.
Começar minha reserva
Divida seus aportes entre reserva e investimentos sem perder de vista o que sobra.
Planejar meus aportes

Acesse no computador ou no celular. Adicione à tela de início para abrir como app.
Levar o Cobre comigoSim. Tudo o que você registra fica na sua conta, protegida pelo seu login. No banco de dados, cada informação só pode ser lida pela conta que a criou. O Cobre não usa cookies de publicidade nem de análise.
Ler a Política de PrivacidadeNão. Você informa sua renda, suas contas e suas parcelas. O Cobre não pede senha de banco e não acessa seu extrato.
Só para montar o seu planejamento: quanto fica livre, a agenda dos próximos meses, a reserva e as simulações da Bússola. A Bússola calcula com regras do próprio Cobre, sem inteligência artificial e sem enviar seu orçamento para outros serviços.
Só você, até decidir compartilhar. Quem recebe o link vê o nome da lista, o nome que você escolher mostrar e os desejos que você marcou como públicos, com foto e link da loja. Preços, renda e o resto do planejamento não aparecem.
Sim. Em Configurações você zera todo o planejamento na hora. Para excluir a conta inteira, escreva para privacidade@cobre.app.br a partir do email da conta.
Não. O Cobre não é banco nem corretora e não faz pagamentos, transferências ou investimentos. Ele mostra o plano; quem decide e paga é você.
Confirme sua renda a cada mês. Com histórico, o Cobre usa a média dos últimos três meses confirmados como previsão e sinaliza esse valor.
Sim. Informe quantas parcelas já pagou. O Cobre inclui as restantes e mostra quando esse compromisso termina.
Ela coloca à vista, parcelado, caixinha e lista de desejos contra a sua agenda dos próximos 12 meses e mostra quanto sobra em cada mês. Só recomenda um caminho que deixe pelo menos 10% da renda livre em todos os meses. A decisão é sempre sua.
Não precisa de loja de apps. Abra cobre.app.br no navegador do celular e adicione à tela de início: o Cobre passa a abrir como um app.
Não. Seus dados ficam guardados com segurança na nuvem, então é preciso internet para consultar e atualizar o planejamento.